Cartes, marge, prêt auto, prêts personnels : quand l'équité de votre propriété le permet, on les rembourse tous avec votre hypothèque. Vérifiez en 2 minutes si votre dossier passe la règle des 80 %, avant même de parler à quelqu'un.
Cette solution utilise l'équité de votre propriété.
Plus la maison est détenue depuis longtemps, plus il y a d'équité.
Votre meilleure estimation, en chiffres. L'évaluation officielle viendra plus tard.
Inscrivez la valeur estimée en dollars (ex. 425 000).
Le solde approximatif. Inscrivez 0 si la maison est payée.
Inscrivez le solde en dollars (0 si la maison est payée).
Tout sauf l'hypothèque : cartes, marge, prêts, impôts.
Cochez tout ce qui s'applique.
Aucun jugement : ça aide Alexis à choisir le bon prêteur.
Les prêteurs regardent aussi la capacité de rembourser.
Estimation indicative.
La consolidation par l'hypothèque utilise la valeur nette d'une propriété. Sans propriété, Alexis ne pourra malheureusement pas vous aider avec cette option. Un conseiller budgétaire d'une ACEF de votre région peut vous accompagner gratuitement.
Sous 200 000 $ de valeur, l'équité disponible à 80 % est rarement suffisante pour couvrir les frais d'un refinancement et regrouper des dettes. Si vous pensez que votre propriété vaut plus, corrigez votre estimation.
Les prêteurs ne refinancent jamais au-delà de 80 % de la valeur de la maison. Avec ces chiffres, votre hypothèque occupe déjà cet espace : un refinancement ne pourrait pas rembourser vos autres dettes. Si un chiffre est à revoir, corrigez-le.
Alexis regarde votre dossier personnellement et vous appelle le plus vite possible, généralement le jour même (jours ouvrables).
Pressé? Appelez Alexis au (514) 293-6000.
Dossier
Alexis présente votre dossier, entre autres, à
La règle que votre banque ne vous explique pas
Au Québec comme ailleurs au Canada, un refinancement ne peut jamais dépasser 80 % de la valeur de la maison. La différence entre ce 80 % et ce qui reste sur votre hypothèque, c'est l'argent disponible pour rembourser vos dettes. Bougez les curseurs : vous saurez en dix secondes si ça vaut la peine d'aller plus loin.
Vos 45 000 $ de dettes entrent dans l'enveloppe. C'est exactement le genre de dossier qu'Alexis peut faire avancer.
Calcul indicatif. Le montant réel dépend de l'évaluation de la propriété, de vos revenus, de votre dossier de crédit, des frais de refinancement et des critères du prêteur retenu.
Ce que ça change, concrètement
Exemple illustratif d'un scénario courant, pas une offre. Le résultat réel dépend de vos soldes, de l'évaluation, de votre crédit et du prêteur. Étaler une dette sur une plus longue période peut augmenter le coût total des intérêts : Alexis vous montre les deux chiffres avant que vous décidiez.
On préfère être clair dès le départ
Alexis aime mieux vous le dire maintenant que vous faire envoyer des documents pour rien.
Comment ça se passe
Vous parlez directement avec lui, pas avec un centre d'appels. Il valide les chiffres que vous avez inscrits.
15 à 20 minutesRelevé hypothécaire, preuves de revenus, soldes de vos dettes. Il vous dit exactement quoi envoyer, rien de plus.
Par courrielIl présente votre dossier aux prêteurs les plus susceptibles de dire oui et vous montre le scénario, chiffres en main.
Vous décidezÀ la signature, le notaire paie directement vos créanciers. Vos cartes reviennent à zéro, il reste un seul paiement.
Un seul paiement
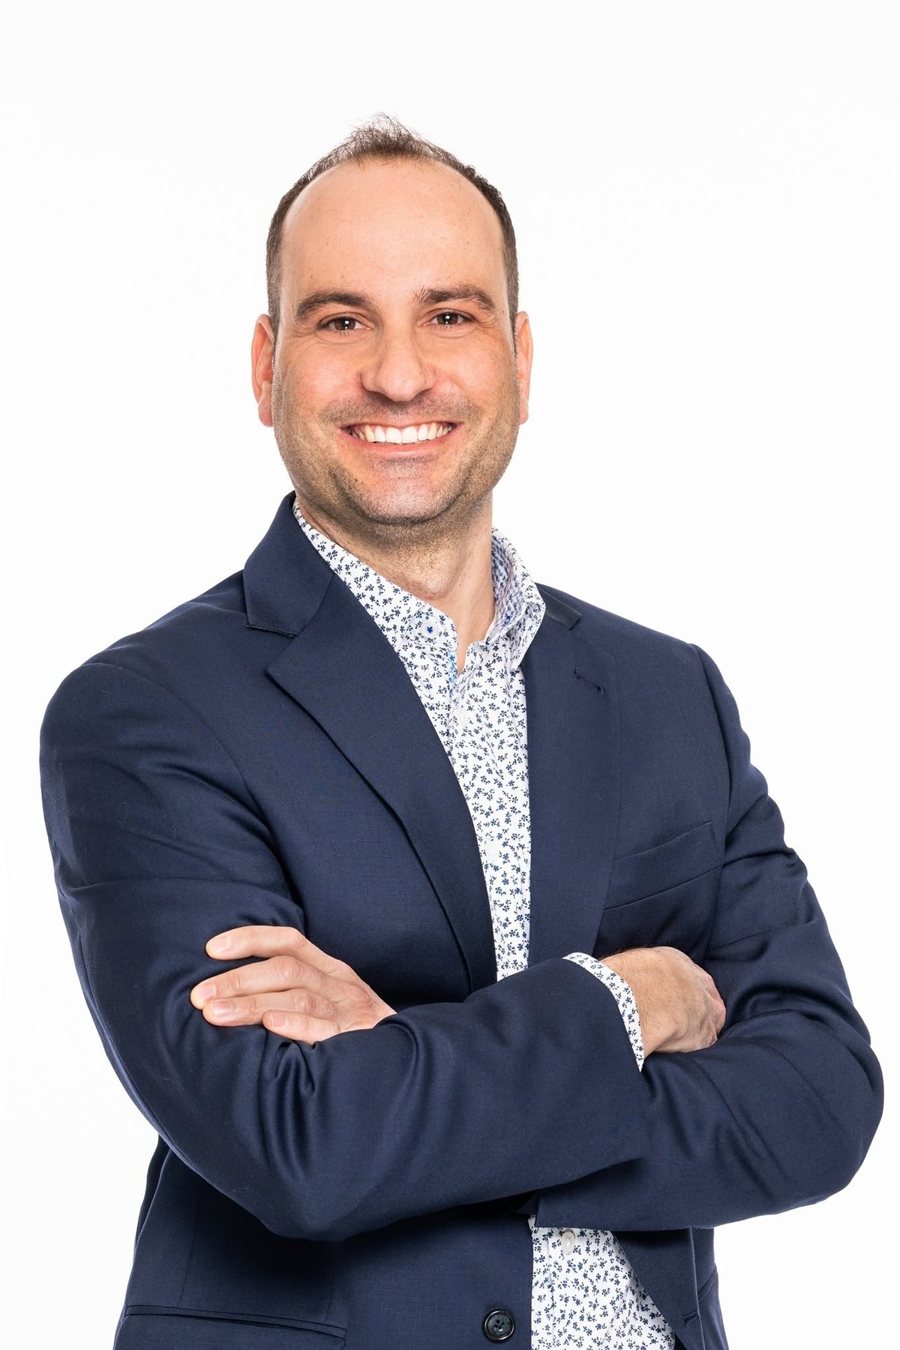
Qui s'occupe de votre dossier
« Un dossier refusé, c'est rarement un mauvais dossier. C'est presque toujours un dossier présenté au mauvais prêteur. »
Je m'appelle Alexis Beauchamp, courtier hypothécaire chez Multi-Prêts Hypothèques depuis cinq ans. Mon travail, c'est de présenter votre situation telle qu'elle est aux prêteurs les plus susceptibles de l'accepter.
Je vous appelle moi-même, je vous dis franchement si votre dossier est faisable, et si ce n'est pas le cas, je vous le dis aussi. Pas de temps perdu, ni pour vous ni pour moi.
Ce qu'Alexis voit chaque semaine
Des exemples types pour vous situer, pas des promesses : chaque dossier est analysé selon ses propres chiffres.
Maison évaluée autour de 480 000 $, 235 000 $ d'hypothèque, 48 000 $ de dettes à la consommation. L'équité à 80 % couvre largement les dettes.
Revenus variables, deux retards l'an dernier, mais une maison payée à moitié. Un prêteur qui regarde d'abord l'équité peut comprendre le dossier.
La maison n'a pas encore eu le temps de prendre de la valeur : l'hypothèque occupe déjà tout l'espace sous les 80 %. Alexis le dit franchement et propose de se reparler plus tard.
Questions fréquentes
L'analyse est gratuite et sans engagement. Dans la plupart des dossiers, le courtier est rémunéré par le prêteur. Un refinancement comporte toutefois des frais (notaire, évaluation, parfois une pénalité de remboursement anticipé, et des frais de dossier chez certains prêteurs spécialisés). Alexis vous les présente noir sur blanc avant toute signature.
Parce que c'est ce qui décide de tout : un prêteur ne refinance jamais au-delà de 80 % de la valeur. Avec vos deux chiffres, on sait tout de suite s'il y a assez d'équité pour vos dettes, au lieu de vous faire envoyer des documents pour rien.
Votre banque n'a qu'une grille de critères : la sienne. Alexis a accès à une vingtaine de prêteurs, dont des prêteurs alternatifs et privés qui regardent d'abord l'équité de la maison. Un même dossier peut être refusé d'un côté et accepté de l'autre, souvent à des conditions différentes, qu'il vous explique.
Pas à cette étape : le questionnaire ne fait aucune enquête de crédit. Le bureau de crédit est consulté plus tard, seulement si le dossier est faisable et avec votre accord.
Ça dépend de votre mise de fonds. Avec 5 %, il n'y a généralement pas encore d'équité à utiliser. Avec une mise de fonds importante (25 % ou plus), c'est parfois possible, même peu de temps après l'achat. Le simulateur de la règle des 80 % vous donne la réponse en quelques secondes.
Pas toujours, et c'est important de le savoir. Le taux d'une hypothèque est généralement bien plus bas que celui d'une carte, mais la dette est étalée sur plus longtemps. Alexis vous montre le paiement mensuel ET le coût total, et vous aide à garder des paiements qui remboursent vraiment le capital.
Alexis vous appelle lui-même, généralement le jour même (jours ouvrables). Vous recevez aussi un courriel avec ses coordonnées. Si le dossier n'est pas faisable, il vous le dit franchement dès le premier appel.
La valeur de votre maison et le solde de votre hypothèque. Deux minutes, sans enquête de crédit, et Alexis vous dit franchement où vous en êtes.
Vérifier mon dossier maintenant